Sempre più persone si avvicinano al mondo delle vendite online: chi apre un piccolo e-commerce, chi utilizza piattaforme come Amazon, Vinted o eBay per vendere oggetti, e chi trasforma una passione in un’attività redditizia.

Ma quando questa attività richiede davvero l’apertura della partita IVA?

La risposta sta nel principio di abitualità, cioè nella frequenza, organizzazione e finalità di guadagno con cui si svolge la vendita.

Occasionale o abituale? La differenza che conta
Se vendi oggetti personali in modo sporadico, senza cercare un profitto stabile, non sei considerato un’impresa: si tratta di una cessione occasionale e non è necessario aprire partita IVA.

Ma se le vendite diventano regolari, se utilizzi strumenti pubblicitari, piattaforme di e-commerce o se acquisti prodotti con l’intento di rivenderli, allora la tua attività assume carattere abituale.
In questo caso, la legge ti considera un imprenditore e nasce l’obbligo di aprire la partita IVA.
Il bando Resto al Sud 2.0 è un'evoluzione del più noto "Resto al Sud".

Di seguito si riepilogano gli aspetti principali del bando, in attesa dei decreti necessari per la presentazione delle domande

Ente erogante

Ministero del Lavoro e delle Politiche Sociali – gestione Invitalia;

Destinatari

Giovani 18–35 anni (under 36) che siano inoccupati, inattivi, disoccupati, destinatari di GOL, o in condizione di marginalità/vulnerabilità/discriminazione.

Forme ammesse: lavoro autonomo (P.IVA), impresa individuale, società (SNC, SAS, SRL, cooperative), anche STP per i liberi professionisti.

Sono ammissibili anche imprese già costituite ma inattive alla data della domanda. Sono esclusi i casi di cessazione nei 6 mesi precedenti con codice ATECO identico fino alla 3ª cifra.

La Regione Campania, al fine di incentivare le assunzioni sul territorio, ha approvato un'interessante agevolazione, di cui si riepilogano di seguito gli aspetti principali.

1. Destinatari

Possono richiedere gli incentivi:
- Imprese iscritte al Registro delle Imprese (CCIAA), indipendentemente dalla forma giuridica;
- Liberi professionisti titolari di partita IVA (iscritti ad albo o alla gestione separata INPS);
- Enti del Terzo Settore iscritti al RUNTS.

2. Misura dell’incentivo

Contributi previsti in regime “de minimis” (Reg. UE 2831/2023):
- € 15.000 per assunzione a tempo indeterminato full-time;
- € 6.000 per assunzione a tempo determinato o apprendistato professionalizzante full-time (minimo 12 mesi).
È ammessa anche l’assunzione part-time, purché almeno al 50% dell’orario full-time.

Pur non essendo di nostra stretta competenza riteniamo opportuno fare il punto sulle polizze catastrofali, la cui stipula è obbligatoria entro il 31/3/2025, salvo proroghe.

Partiamo proprio dalla richiesta arrivata da più parti di una proroga della scadenza, viste le numerose incertezze ancora presenti.

In attesa di sapere se la proroga sarà concessa, chiariamo subito un aspetto: non vi è sanzione immediata se entro il 31 marzo non si stipula la polizza.

Le sanzioni previste sono infatti le seguenti:

  • Mancato indennizzo in caso di evento catastrofale (sisma, alluvione, ecc.). In pratica lo Stato non risarcisce il danno che l’impresa dovesse subire a causa dell’evento.
  • Mancato accesso alle agevolazioni. Tuttavia ad oggi non si conosce di quali agevolazioni si tratta. Si presume che i prossimi bandi possano prevedere una preclusione per chi non sia in regola con la polizza.

Ciò detto, vediamo brevemente chi deve assicurarsi e cosa deve assicurare.

Sono entrate in vigore nuove disposizioni riguardanti la deducibilità fiscale delle spese di trasferta dei dipendenti, introdotte dalla Legge di Bilancio 2025 (Legge n. 207/2024) e dal Decreto Legislativo n. 192/2024 di riforma IRPEF-IRES. Queste normative mirano a garantire una maggiore trasparenza nelle transazioni finanziarie e a contrastare l'evasione fiscale.

A partire dal 1° gennaio 2025, per garantire la deducibilità fiscale, le spese di trasferta devono essere effettuate tramite strumenti di pagamento tracciabili quali:

  • Carte di credito o debito;
  • Bonifici bancari o postali;
  • Assegni bancari o circolari;
  • Applicazioni di pagamento elettronico.

L'utilizzo di contanti per queste spese comporta la non deducibilità delle stesse ai fini fiscali.

Non solo. Per i dipendenti, le spese di trasferta rimborsate dal datore di lavoro non concorreranno a formare il reddito imponibile, a condizione che siano rispettati i requisiti di tracciabilità.

Dunque, pagate in contanti, le spese di trasferta saranno tassate in capo al dipendente e al tempo stesso indeducibili per l’azienda.

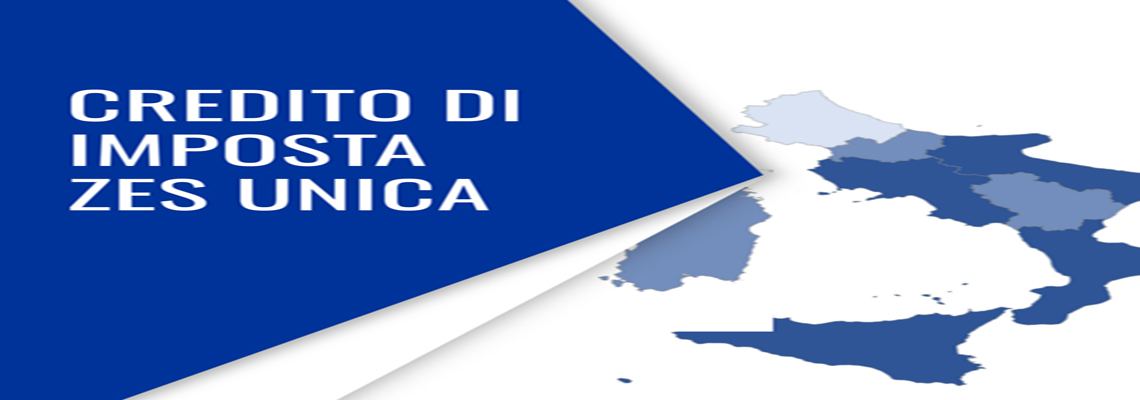
La legge di bilancio estende anche al 2025 il credito d’imposta per investimenti nella ZES unica Mezzogiorno, che ricomprende i territori delle regioni Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sicilia, Sardegna.

Alle imprese che effettuano investimenti con acquisto di beni strumentali nei suddetti territori viene concesso un contributo sotto forma di credito di imposta, da utilizzare in compensazione, nella misura massima prevista dalla Carta degli aiuti a finalità regionale 2022 – 2027, secondo la seguente tabella:


Regioni

Piccole imprese

Medie imprese

Grandi imprese

Abruzzo

35%

25%

15%

Molise, Basilicata e Sardegna

50%

40%

30%

Campania, Puglia, Calabria e Sicilia

60%

50%

40%

Per accedere al contributo, i soggetti interessati comunicano all’Agenzia delle entrate, dal 31 marzo al 30 maggio 2025, l’ammontare delle spese ammissibili sostenute dal 1° gennaio 2025 e quelle che prevedono di sostenere fino al 15 novembre 2025. Nel caso in cui i fondi stanziati non siano sufficienti a finanziare tutte le istanze ammesse si procederà con un riparto percentuale o ad un rifinanziamento con risorse aggiuntive.

Dopo una lunga attesa è stato pubblicato il decreto del Ministero del Lavoro che avvia la nuova edizione del Fondo Nuove Competenze, ribattezzato Fondo Competenze per l'innovazione.

È prevista una dotazione di circa 800 milioni di euro per finanziare la formazione dei dipendenti delle aziende italiane sui temi delle nuove tecnologie, digitalizzazione e sostenibilità. Per accedervi è necessario che le aziende stipulino specifici accordi collettivi di rimodulazione dell'orario di lavoro, destinati alla formazione.

I progetti formativi devono rispondere ai fabbisogni di interventi di accrescimento delle competenze dei lavoratori nel contesto dei processi di innovazione organizzativa, di processo e di prodotto che intervengono nei seguenti ambiti:

  • sistemi tecnologici e digitali;
  • introduzione e sviluppo dell'intelligenza artificiale;
  • sostenibilità ed impatto ambientale;
  • economia circolare;
  • transizione ecologica;
  • efficientamento energetico;
  • welfare aziendale e benessere organizzativo.

Il Fondo Nuove Competenze 2024 offre un supporto concreto alle imprese per la formazione dei propri dipendenti, coprendo una parte davvero significativa dei relativi costi.

Il Piano Transizione 5.0 è volto a incentivare la trasformazione green e digitale delle imprese che negli anni 2024 e 2025 effettuino nuovi investimenti in strutture produttive, nell’ambito di progetti di innovazione da cui consegua una riduzione dei consumi energetici.

Gli investimenti devono comportare alternativamente:

  • un risparmio energetico almeno del 3%, a livello di impresa;
  • un risparmio energetico del 5% per il processo produttivo interessato dall'investimento

Le imprese beneficiarie devono essere in regola con la normativa sulla sicurezza nei luoghi di lavoro  e con il versamento dei contributi previdenziali e assistenziali.

Gli investimenti ammessi.

Sono ammessi gli acquisti di beni strumentali materiali e immateriali nuovi, strumentali all’esercizio d’impresa, di cui all'Allegato A e all'Allegato B alla Legge n. 232/2016 l0002016121100232.

Riepiloghiamo di seguito gli aspetti salienti di questa agevolazione, il cui bando scade il 18/10/2024.

Ente erogante

Regione Campania

Destinatari

Possono presentare domanda di agevolazione le Micro e Piccole Imprese e i Liberi Professionisti che:

  • siano costituite ed iscritte nel Registro delle imprese della Camera di Commercio, industria, artigianato e agricoltura, competente per il territorio da almeno 12 mesi antecedenti alla data di pubblicazione dell’Avviso sul BURC (se Liberi Professionisti titolari di partita Iva da almeno 12 mesi);
  • abbiano un’unità locale attiva nella Regione Campania; 
  • siano in regola con il DURC;
  • siano in possesso di firma digitale.

Interventi ammissibili

Tra gli strumenti di pianificazione fiscale, atti a rendere più equa la tassazione complessiva delle imprese e dei loro soci, si annoverano le prestazioni accessorie.

Accade spesso che i soci prestino attività nella propria società di capitali ed intendano essere remunerati senza attendere o comunque indipendentemente dalla distribuzione degli utili societari o dal pagamento di un eventuale compenso all’amministratore.

I soci, se subordinati, possono essere anzitutto dipendenti della società. Se questa è la scelta per cui si opta bisognerà valutare con attenzione la sussistenza dei presupposti necessari per non incorrere nel rischio di disconoscimento del rapporto di lavoro.

In alternativa possono essere utilizzate le prestazioni accessorie, remunerando l’attività che i soci prestano nella società, disciplinate dell’art. 2345 del codice civile secondo cui “Oltre l’obbligo dei conferimenti, l’atto costitutivo può stabilire l’obbligo dei soci di eseguire prestazioni accessorie non consistenti in danaro, determinandone il contenuto, la durata, le modalità e il compenso, e stabilendo particolari sanzioni per il caso di inadempimento. Nella determinazione del compenso devono essere osservate le norme applicabili ai rapporti aventi per oggetto le stesse prestazioni”.

Studio Associato Sanseverino

P. IVA 04346091210 - Via Nuova San Rocco, 95 - 80131 Napoli (NA)

081 7415802 - 081 7441289 - info@studiosanseverino.it